Domain todesspiel.de kaufen?
Wir ziehen mit dem Projekt
todesspiel.de um.
Sind Sie am Kauf der Domain
todesspiel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain todesspiel.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
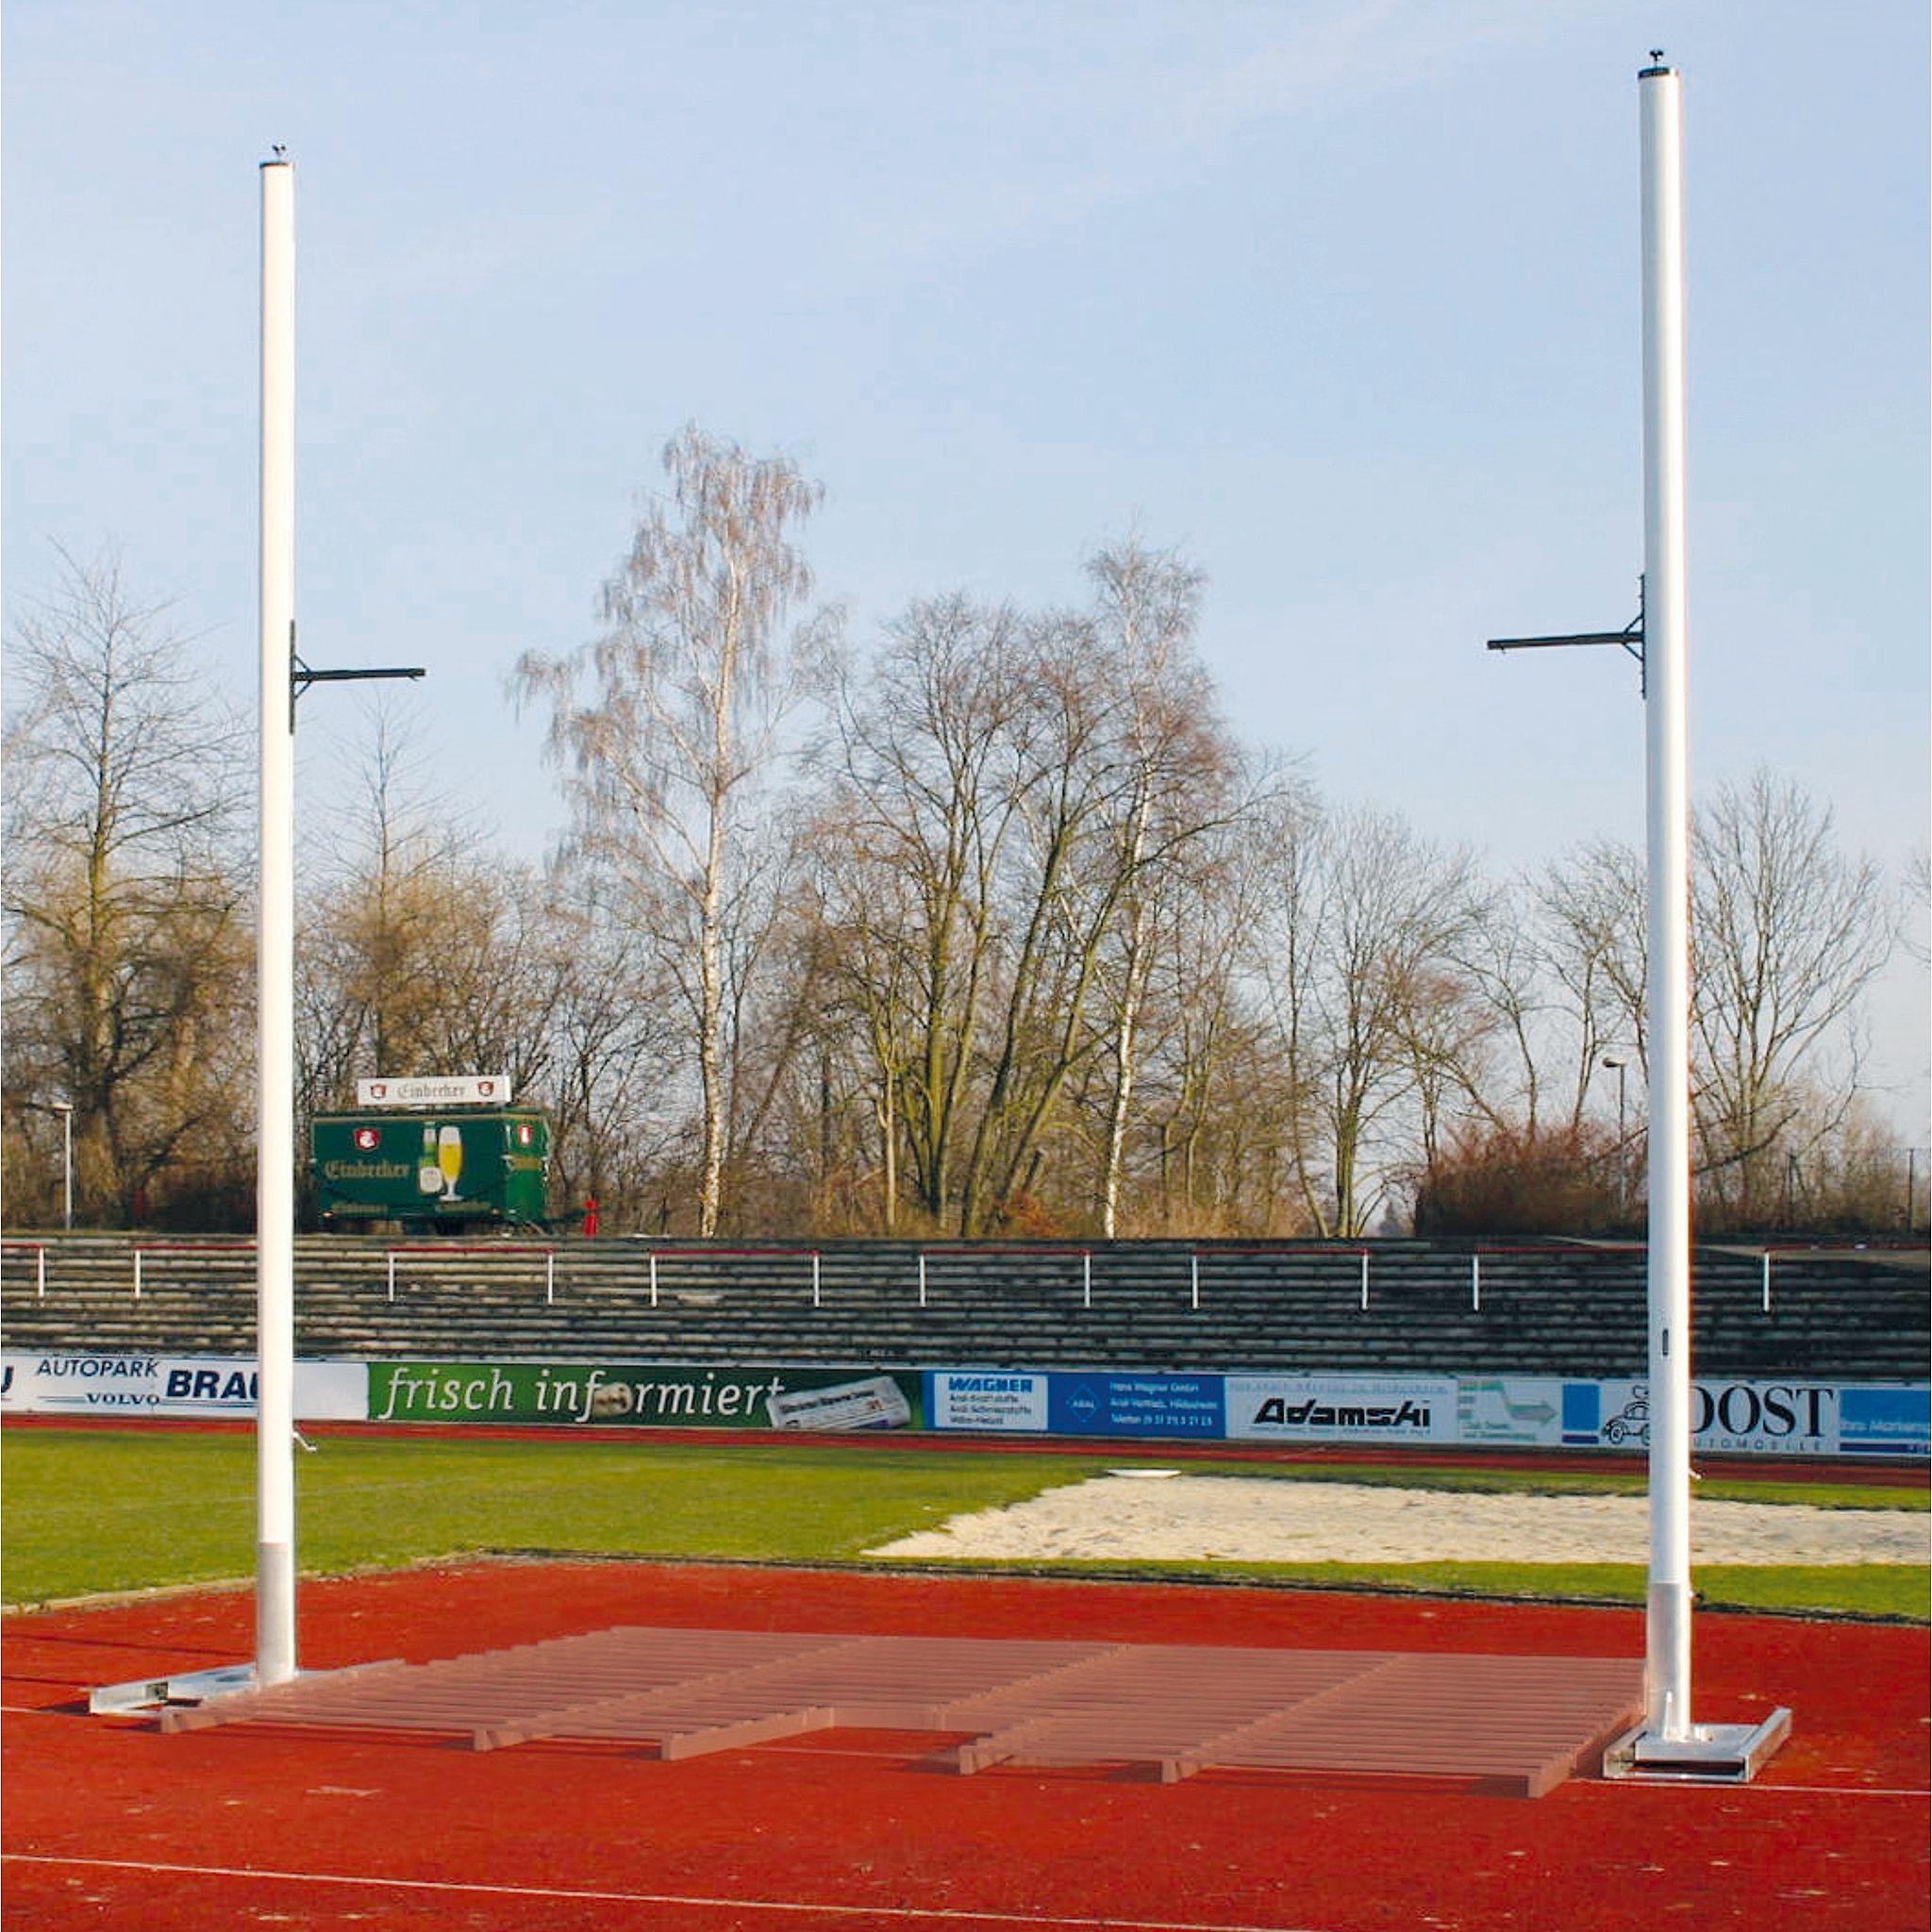
Sport-Thieme Stabhochsprungständer "Wettkampf"Komplette Alu-Konstruktion - Nach Bestimmungen des DLV und World Athletics - Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m - 4 leicht laufende Kunststoffrollen und Arretiervorrichtung Sport-Thieme Stabhochsprungständer "Wettkampf": Nach Bestimmungen des DLV und World Athletics Der Stabhochsprungständer "Wettkampf" besteht aus einer Alu-Konstruktion mit Funktionsteilen aus Kunststoff oder Nirosta. Der Ständer ist mit dem Schlitten verschweißt, die Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m einstellbar. Die Laufschiene befestigen Sie mit Spezialdübeln und Schrauben sicher im Fundament. Produktdetails: - Auslegerstabilisierung durch Dreieckkonstruktion - 4 leicht laufende Kunststoffrollen und Spezialdübel/Befestigung - Material: Aluminium, Nirosta und Kunststoff - Ovalprofilsäule (LxB): 98x142 mm - Stärke bis 10 mm - Sprunghöheneinstellung mittels Kurbel: 1,50-6,50 m7119,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daumann, Frank: Marketing und Strategie im SportMarketing und Strategie im Sport , Sport und Marketing - das sind im Spitzensport zwei Seiten einer Medaille. Mehr noch, das Marketing ist dort sogar elementarer Teil des strategischen Managements. Das Buch geht deswegen auf die strategische Marketinganalyse, -planung und -implementierung im Sport im Detail ein. Jedes Kapitel wird durch Lernziele eingeleitet und durch ein Repetitorium abgeschlossen, bestehend aus Literaturtipps, einer Zusammenfassung und Fragen. Dieser Titel ist nicht als Dozenten-Freiexemplar erhältlich. , Verstärkerteile & -zubehör > Elektronikzubehör , Erscheinungsjahr: 20150520, Produktform: Kartoniert, Autoren: Daumann, Frank~Römmelt, Benedikt, Seitenzahl/Blattzahl: 206, Keyword: Marketing; Sport und Marketing; Sportmanagement; Sportmarketing; Sportwissenschaft; Sportwissenschaften; Strategie; strategische Marketinganalyse, Fachschema: Sport / Wirtschaft, Recht~Management / Sport~Sportmanagement~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Dienstleistung~Tertiärer Sektor~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Strategisches Management~Dienstleistungsgewerbe~Internationales Recht: Sport~Sportrecht~Sport: Veranstaltungen und Event Management~Medizin, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Management: Vertrieb und Marketing, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Länge: 213, Breite: 151, Höhe: 15, Gewicht: 326, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 125323827,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Trefl Spiel 20-Sekunden-HerausforderungZwei Teams, ein Juror, über 400 verrückte Herausforderungen und nur 20 Sekunden zum Überleben! In 20 Second Challenge haben die Spieler die Möglichkeit, ihre Fähigkeiten zu testen, indem sie eine Reihe herausfordernder, überraschender und verrückter Aufgaben erfüllen. Je schneller Sie eine Herausforderung meistern, desto weniger Zeit lassen Sie Ihren Gegnern. Es ist ein Partyspiel, das Sie laut zum Lachen bringen wird! Lieferumfang: - 222 doppelseitige Herausforderungskarten - 2 Hilfekarten - Sanduhr - Anleitung Spieldauer: 20 Minuten.26,08 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
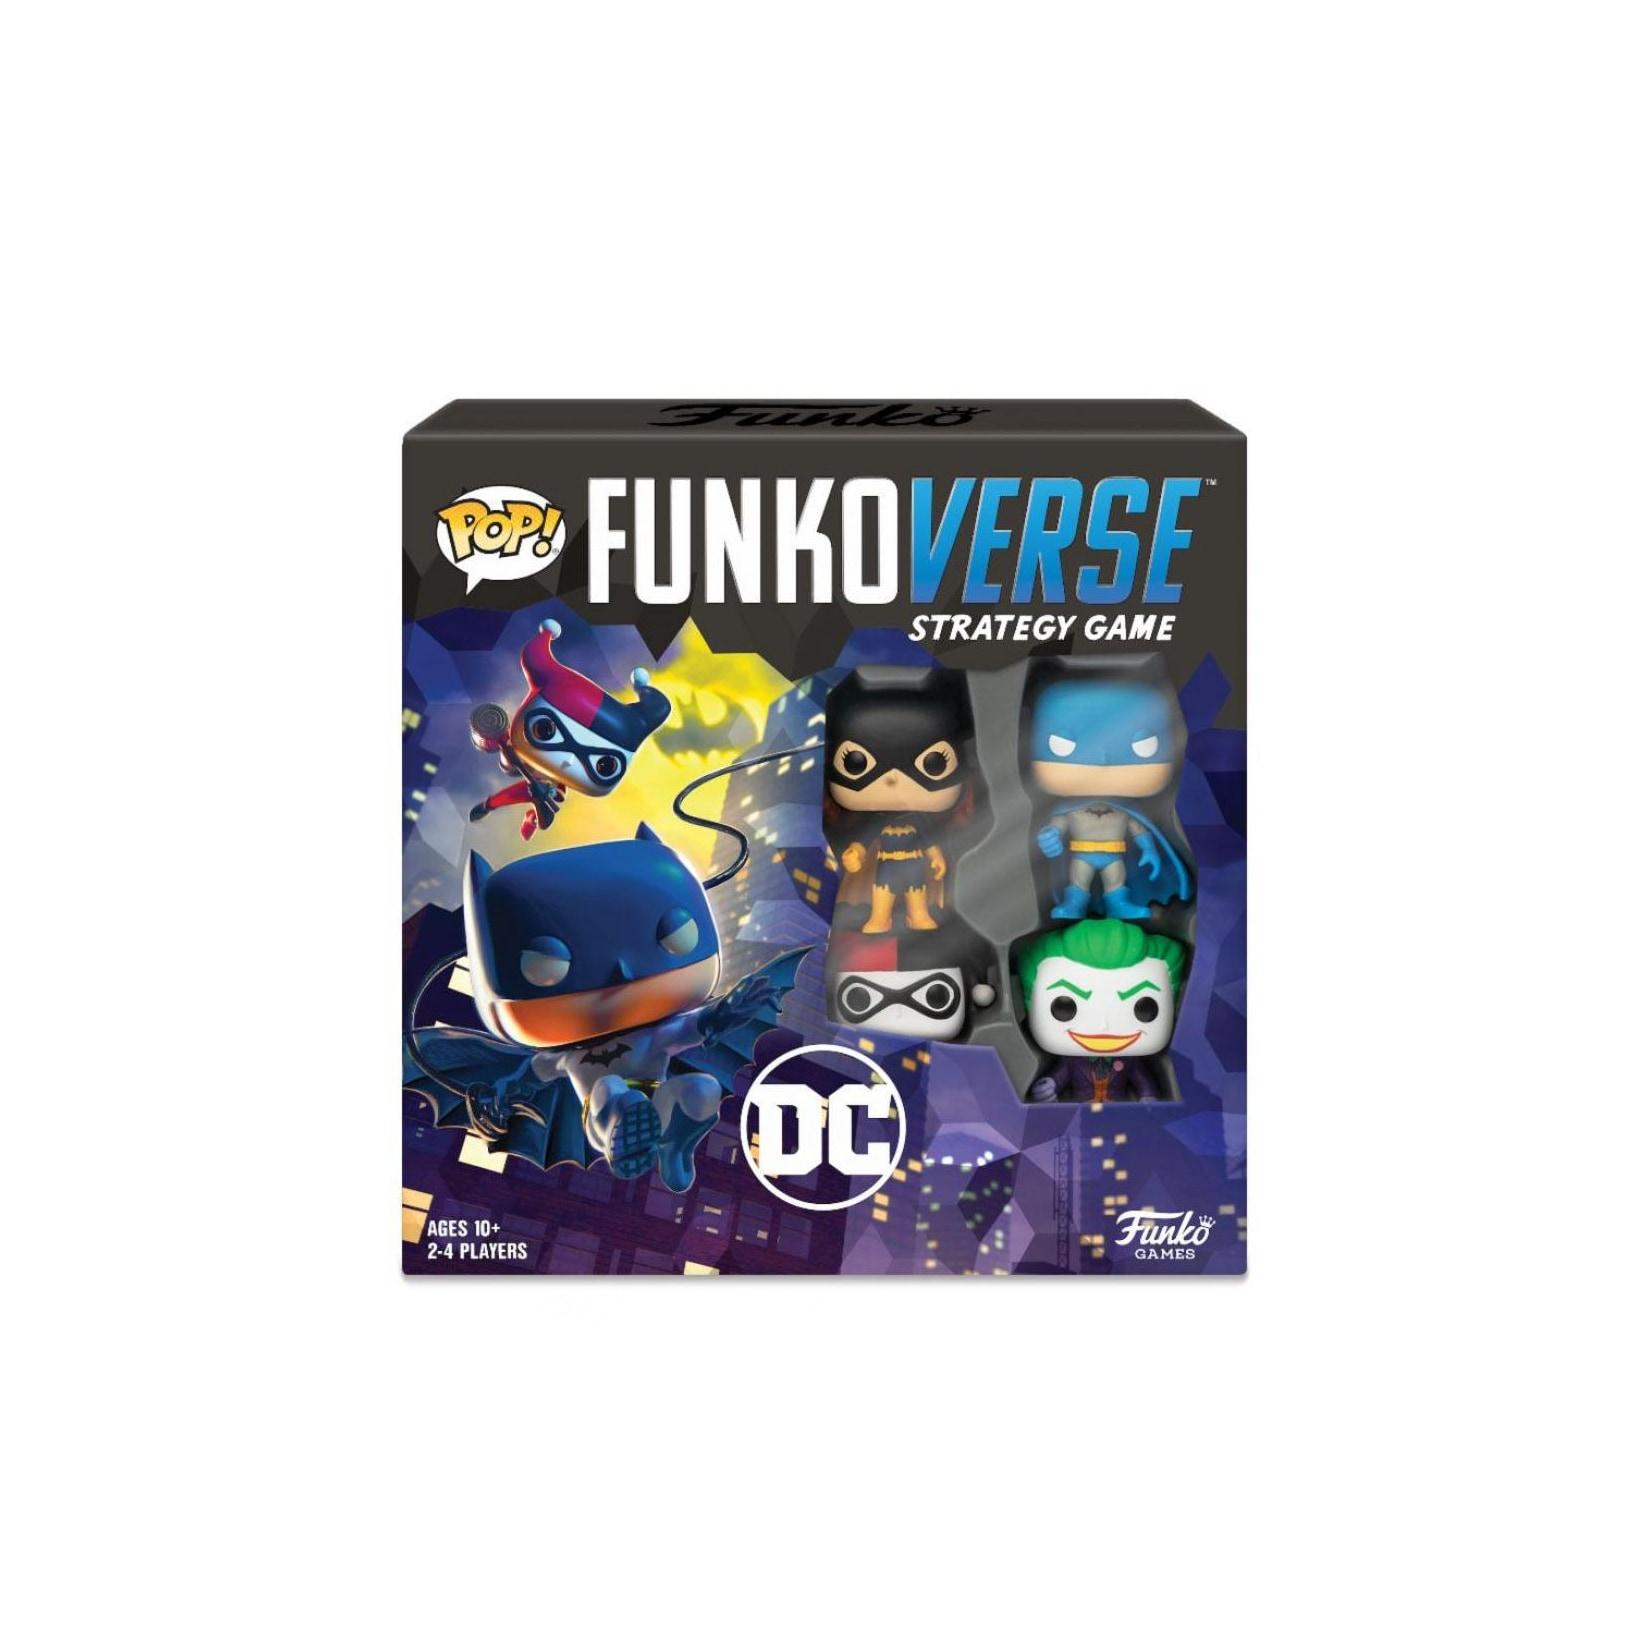
DC Comics Funkoverse Strategie-SpielTritt im ultimativen Pop! Kampf an. Kombiniere deine Lieblingsfiguren und tritt in vier spannungsgeladenen Spielszenarien gegen deine Gegner an. Bewege dich durch denkwürdige Schauplätze - Die Straßen von Gotham City oder Das Versteck The Jokers - und nutz29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Sport-Thieme Spiel Zubehör-Set für Schwungtuch, Für Geschicklichkeit, Koordinations- & TeamspieleSport-Thieme Spiel Zubehör-Set für Schwungtuch, Für Geschicklichkeit, Koordinations- & Teamspiele. Altersempfehlung: Es liegt keine Altersempfehlung vor, Warnhinweise: Unbedingt Bedienungsanleitung beachten.,129,99 €*Versand: 7,49 €Sichere Weiterleitung zum Anbieter
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sport-Thieme Stabhochsprungständer "Wettkampf"Komplette Alu-Konstruktion - Nach Bestimmungen des DLV und World Athletics - Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m - 4 leicht laufende Kunststoffrollen und Arretiervorrichtung Sport-Thieme Stabhochsprungständer "Wettkampf": Nach Bestimmungen des DLV und World Athletics Der Stabhochsprungständer "Wettkampf" besteht aus einer Alu-Konstruktion mit Funktionsteilen aus Kunststoff oder Nirosta. Der Ständer ist mit dem Schlitten verschweißt, die Sprunghöheneinstellung mittels Kurbel von 1,50-6,50 m einstellbar. Die Laufschiene befestigen Sie mit Spezialdübeln und Schrauben sicher im Fundament. Produktdetails: - Auslegerstabilisierung durch Dreieckkonstruktion - 4 leicht laufende Kunststoffrollen und Spezialdübel/Befestigung - Material: Aluminium, Nirosta und Kunststoff - Ovalprofilsäule (LxB): 98x142 mm - Stärke bis 10 mm - Sprunghöheneinstellung mittels Kurbel: 1,50-6,50 m7119,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Daumann, Frank: Marketing und Strategie im SportMarketing und Strategie im Sport , Sport und Marketing - das sind im Spitzensport zwei Seiten einer Medaille. Mehr noch, das Marketing ist dort sogar elementarer Teil des strategischen Managements. Das Buch geht deswegen auf die strategische Marketinganalyse, -planung und -implementierung im Sport im Detail ein. Jedes Kapitel wird durch Lernziele eingeleitet und durch ein Repetitorium abgeschlossen, bestehend aus Literaturtipps, einer Zusammenfassung und Fragen. Dieser Titel ist nicht als Dozenten-Freiexemplar erhältlich. , Verstärkerteile & -zubehör > Elektronikzubehör , Erscheinungsjahr: 20150520, Produktform: Kartoniert, Autoren: Daumann, Frank~Römmelt, Benedikt, Seitenzahl/Blattzahl: 206, Keyword: Marketing; Sport und Marketing; Sportmanagement; Sportmarketing; Sportwissenschaft; Sportwissenschaften; Strategie; strategische Marketinganalyse, Fachschema: Sport / Wirtschaft, Recht~Management / Sport~Sportmanagement~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Business / Management~Management~Absatz / Marketing~Marketing~Vermarktung~Dienstleistung~Tertiärer Sektor~Medizin / Allgemeines, Einführung, Lexikon, Fachkategorie: Strategisches Management~Dienstleistungsgewerbe~Internationales Recht: Sport~Sportrecht~Sport: Veranstaltungen und Event Management~Medizin, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Sport/Allgemeines, Lexika, Handbücher, Fachkategorie: Management: Vertrieb und Marketing, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Länge: 213, Breite: 151, Höhe: 15, Gewicht: 326, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 125323827,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Trefl Spiel 20-Sekunden-HerausforderungZwei Teams, ein Juror, über 400 verrückte Herausforderungen und nur 20 Sekunden zum Überleben! In 20 Second Challenge haben die Spieler die Möglichkeit, ihre Fähigkeiten zu testen, indem sie eine Reihe herausfordernder, überraschender und verrückter Aufgaben erfüllen. Je schneller Sie eine Herausforderung meistern, desto weniger Zeit lassen Sie Ihren Gegnern. Es ist ein Partyspiel, das Sie laut zum Lachen bringen wird! Lieferumfang: - 222 doppelseitige Herausforderungskarten - 2 Hilfekarten - Sanduhr - Anleitung Spieldauer: 20 Minuten.26,08 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
DC Comics Funkoverse Strategie-SpielTritt im ultimativen Pop! Kampf an. Kombiniere deine Lieblingsfiguren und tritt in vier spannungsgeladenen Spielszenarien gegen deine Gegner an. Bewege dich durch denkwürdige Schauplätze - Die Straßen von Gotham City oder Das Versteck The Jokers - und nutz29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gerhards Spiel Zoom - Strategie im Doppelpack 241536Zoom - Vier Kugeln im Quadrat Welcher Spieler schafft es als Erster, im Innenfeld des Spielbrettes ein Quadrat aus 4 Kugeln zu bilden? Es wird von außen (Startfelder) nach innen gespielt und jede Kugel darf beliebig weit in gerader Linie ziehen. Der34,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.